Wat kost een huis kopen? Alle bijkomende kosten op een rij
Een huis kopen kost meer dan alleen de aankoopprijs. Maar hoeveel eigen geld heb je nodig en welke kosten kun je meefinancieren?
Welke kosten komen kijken bij het kopen van een huis?
Heb je jouw droomhuis gevonden? Dan wil je natuurlijk weten wat je straks écht kwijt bent. Naast de koopsom krijg je te maken met verschillende bijkomende kosten. Welke dat zijn, hangt onder andere af van je leeftijd, je hypotheek en of je een bestaande woning of nieuwbouwwoning koopt.
Kosten koper bij een bestaande woning
Bij bestaande woningen zie je vaak de afkorting k.k. (kosten koper) achter de vraagprijs staan. Dit betekent dat je als koper de overdrachtsbelasting en de kosten voor de eigendomsoverdracht bij de notaris betaalt. Daarnaast kun je met andere kosten te maken krijgen:
- Overdrachtsbelasting: meestal 2% van de woningwaarde als je er zelf gaat wonen. Onder voorwaarden geldt een vrijstelling voor kopers jonger dan 35 jaar.
- Notariskosten: voor de leveringsakte en, als je een hypotheek afsluit, de hypotheekakte.
- Taxatiekosten: voor het bepalen van de marktwaarde van de woning, meestal nodig voor je hypotheek.
- Hypotheekadvies en bemiddeling: voor het regelen van een passende hypotheek.
- Aankoopmakelaar: als je professionele begeleiding inschakelt bij het zoeken, beoordelen en aankopen van een woning.
- Bouwkundige keuring: om inzicht te krijgen in de technische staat van de woning en mogelijke onderhoudskosten.
- Nationale Hypotheek Garantie (NHG): een eenmalige bijdrage wanneer je een hypotheek met NHG afsluit.
Niet al deze kosten vallen formeel onder ‘kosten koper’, maar het zijn wel uitgaven waarmee je bij de aankoop rekening moet houden. Wil je weten wat een aankoopmakelaar voor je kan betekenen? Lees dan ook ons artikel Een huis kopen in Apeldoorn: heb je een aankoopmakelaar nodig?.
Hoeveel overdrachtsbelasting betaal je in 2026?
De overdrachtsbelasting hangt af van jouw situatie.
- 0% voor starters: ben je 18 tot en met 34 jaar, ga je zelf in de woning wonen en heb je niet eerder gebruikgemaakt van de startersvrijstelling? Dan betaal je in 2026 geen overdrachtsbelasting bij een woningwaarde van maximaal € 555.000.
- 2% voor eigen bewoning: koop je een woning om zelf in te wonen en kom je niet in aanmerking voor de startersvrijstelling? Dan betaal je doorgaans 2%.
- 8% voor een tweede woning of belegging: koop je bijvoorbeeld een vakantiewoning of een woning voor de verhuur, dan geldt in 2026 doorgaans dit tarief.
Voor andere onroerende zaken, zoals bedrijfspanden en onbebouwde grond, geldt doorgaans een tarief van 10,4%. Let op: de startersvrijstelling geldt per koper. Koop je samen een woning en voldoet slechts één van jullie aan de voorwaarden? Dan kan de vrijstelling alleen gelden voor het aandeel van die koper.
Hoeveel eigen geld heb je nodig om een huis te kopen?
In Nederland kun je in principe maximaal 100% van de marktwaarde van een woning financieren met een hypotheek, mits je inkomen voldoende is. De bijkomende aankoopkosten moet je daarom meestal uit eigen middelen betalen.
Daarnaast kan je eigen geld nodig hebben wanneer je meer biedt dan de getaxeerde marktwaarde. Stel dat je een woning koopt voor € 425.000, maar de taxateur stelt de marktwaarde vast op € 415.000. Dan moet je het verschil van € 10.000 in principe zelf financieren, naast de bijkomende kosten.
Hoeveel spaargeld je precies nodig hebt, hangt af van je persoonlijke situatie. Denk aan de overdrachtsbelasting, je hypotheek, eventuele aankoopbegeleiding en het bedrag dat je boven de marktwaarde biedt.
Rekenvoorbeeld: hoeveel kosten koper betaal je bij een huis van € 400.000?
Stel, je koopt in 2026 een bestaande woning van € 400.000. Naast de koopsom betaal je verschillende bijkomende kosten.
Dit zijn de geschatte kosten:
- Overdrachtsbelasting (2%): € 8.000
- Notariskosten: € 1.500
- Hypotheekadvies: € 2.500
- Taxatie: € 750
- Bouwkundige keuring: € 450
Totale bijkomende kosten: € 13.200
Ben je starter en kom je in aanmerking voor de vrijstelling van overdrachtsbelasting? Dan betaal je in dit voorbeeld geen € 8.000 overdrachtsbelasting en komen de totale bijkomende kosten uit op € 5.200.
De genoemde bedragen zijn indicatief, behalve de wettelijk vastgestelde overdrachtsbelasting. Kosten voor een aankoopmakelaar, NHG, verhuizing en eventuele verbouwing zijn niet inbegrepen. Houd er rekening mee dat je deze bijkomende kosten meestal met eigen geld moet betalen.
Nationale Hypotheek Garantie: wat kost het en wat levert het op?
Koop je een woning binnen de NHG-grens? Dan kun je mogelijk een hypotheek met Nationale Hypotheek Garantie (NHG) afsluiten. NHG biedt een financieel vangnet wanneer je door bepaalde onverwachte omstandigheden je hypotheek niet meer kunt betalen. Daarnaast bieden geldverstrekkers bij een hypotheek met NHG vaak een lagere hypotheekrente.
In 2026 is de NHG-grens € 470.000. Voor energiebesparende maatregelen kan deze onder voorwaarden oplopen tot € 498.200. Bij het afsluiten van een hypotheek met NHG betaal je eenmalig 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 is dat € 1.600.
Vanaf 1 januari 2027 stijgt de NHG-grens naar € 500.000, of € 530.000 wanneer je binnen de voorwaarden extra leent voor energiebesparende maatregelen. De eenmalige bijdrage blijft 0,4%.
Wil je weten of NHG voor jou interessant is?
→ Lees alles over de Nationale Hypotheek Garantie
Wat kost een nieuwbouwwoning?
Bij nieuwbouw staat vaak v.o.n. (vrij op naam) achter de verkoopprijs. Dit betekent doorgaans dat de kosten voor de eigendomsoverdracht en de btw al in de koopsom zijn opgenomen. Maar vrij op naam betekent niet dat je verder geen bijkomende kosten hebt.
Denk bijvoorbeeld aan:
- Hypotheekadvies en de hypotheekakte bij de notaris.
- Meerwerk, zoals een uitgebreidere keuken, badkamer of extra stopcontacten.
- Vloeren, wandafwerking, raamdecoratie en de inrichting van de tuin.
- Bouwrente en eventuele hypotheekrente tijdens de bouw.
- Mogelijke dubbele woonlasten als je huidige woning nog niet is verkocht of overgedragen.
Bij nieuwbouw wordt vaak gewerkt met een bouwdepot. Dit is een deel van je hypotheek waaruit de bouwtermijnen en eventueel afgesproken meerwerk worden betaald. Over het opgenomen hypotheekbedrag betaal je rente. Over het bedrag dat nog in het bouwdepot staat, ontvang je meestal een rentevergoeding.
Welke kosten precies bij de koopsom zijn inbegrepen, staat in de koop-/aannemingsovereenkomst.
Vergeet de kosten na de aankoop niet
Naast de aankoopkosten krijg je als huiseigenaar te maken met terugkerende lasten. Denk aan:
- Hypotheekrente en aflossing.
- Gemeentelijke belastingen en waterschapsbelasting.
- Opstalverzekering en eventuele andere verzekeringen.
- Energie- en waterkosten.
- Onderhoud en toekomstige reparaties.
- Bij een appartement: de bijdrage aan de Vereniging van Eigenaars (VvE).
Houd daarnaast rekening met verhuiskosten en eventuele verbouwingen. Een goede financiële voorbereiding voorkomt verrassingen.
Een huis kopen in Apeldoorn? Buurman helpt je verder
Een woning kopen is een grote financiële beslissing. Daarom is het prettig om vooraf te weten wat je kunt verwachten, welke kosten je moet reserveren en hoeveel ruimte je hebt om te bieden.
Bij Buurman Makelaardij begeleiden we je graag tijdens het aankoopproces. Van de eerste bezichtiging en het bepalen van een passend bod tot de onderhandelingen en de uiteindelijke overdracht.
→ Ontdek onze aankoopbegeleiding
Ben je nog op zoek naar jouw ideale woning? Met ons gratis Woningkompas ontdek je welke woningen aansluiten bij jouw woonwensen en blijf je op de hoogte van nieuw aanbod in Apeldoorn en omgeving.
Artikel bijgewerkt in oktober 2026. De genoemde belastingtarieven, vrijstellingsgrenzen en NHG-bedragen gelden voor 2026, tenzij anders vermeld.
Bronnen: Belastingdienst, overdrachtsbelasting · Belastingdienst, startersvrijstelling · NHG, grens 2026 · NHG, grens 2027
Vraag & antwoord
Meestal niet. Je kunt doorgaans maximaal 100% van de marktwaarde van de woning lenen, mits je inkomen voldoende is. Voor energiebesparende maatregelen bestaan onder voorwaarden ruimere financieringsmogelijkheden.
Nee. Je moet onder andere jonger zijn dan 35 jaar op het moment van de overdracht, zelf in de woning gaan wonen en niet eerder gebruik hebben gemaakt van de vrijstelling. In 2026 mag de woningwaarde bovendien niet hoger zijn dan € 555.000.
Bij nieuwbouw koop je vaak vrij op naam. De kosten voor de eigendomsoverdracht zijn dan doorgaans inbegrepen. Je betaalt meestal nog wel voor hypotheekadvies, de hypotheekakte en eventuele extra werkzaamheden of afwerking.
Nee. Je kunt zelf een woning kopen. Een aankoopmakelaar helpt je onder andere bij het beoordelen van de woning, het bepalen van een passend bod, de onderhandelingen en het controleren van de koopovereenkomst.
Sommige kosten voor het afsluiten van de hypotheek zijn onder voorwaarden fiscaal aftrekbaar. Denk aan hypotheekadvies, de hypotheekakte en taxatiekosten die nodig zijn voor de financiering. Overdrachtsbelasting, de leveringsakte en de aankoopmakelaar zijn niet aftrekbaar.
Dat verschilt per situatie. Je hebt meestal eigen geld nodig voor de bijkomende aankoopkosten. Daarnaast kan extra spaargeld nodig zijn als je meer biedt dan de getaxeerde marktwaarde of als je wilt verbouwen. Een hypotheekadviseur kan berekenen hoeveel eigen geld je in jouw situatie nodig hebt.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

NVM kwartaalcijfers Q3 2026: dit valt op in Apeldoorn
De huizenprijzen in Apeldoorn stijgen nog steeds, maar de markt verandert. Kopers krijgen meer keuze en niet iedere woning wordt meer vanzelfsprekend boven de vraagprijs verkocht. Wat zeggen de nieuwste cijfers, en belangrijker: wat betekenen ze als je wilt kopen of verkopen?
De actuele woningmarktcijfers van Apeldoorn
De meest recente cijfers laten zien dat de huizenprijzen in Apeldoorn op jaarbasis met 4,9% zijn gestegen. Tegelijk verschillen de resultaten steeds sterker per wijk, woningtype, prijsklasse en staat van onderhoud.
Prijsontwikkeling op jaarbasis: +4,9%
Verkochte woningen: 512
Gemiddelde verkoopprijs: € 509.000
Verkoopprijs ten opzichte van vraagprijs: +1,6%
Boven de vraagprijs verkocht: 59,9%
Woningen in aanbod: 407
Bron: NVM | Laatst bijgewerkt: september 2026
Landelijk kwam de gemiddelde verkoopprijs van een bestaande koopwoning in het derde kwartaal van 2026 uit op € 503.000. Dat was 1,8% hoger dan een jaar eerder. Er werden circa 48.500 woningen te koop gezet en aan het einde van het kwartaal stonden ongeveer 39.000 woningen in aanbod, 24% meer dan een jaar eerder.
Kort samengevat: de prijzen in Apeldoorn stijgen nog, terwijl het ruimere aanbod kopers bij sommige woningen meer tijd en onderhandelingsruimte geeft. Dat betekent niet dat iedere woning hetzelfde reageert. Juist de verschillen binnen de lokale markt worden belangrijker.
Let op: NVM en CBS/Kadaster gebruiken verschillende meetmethoden, meetperioden en woningselecties. Daardoor kunnen cijfers van elkaar afwijken.
De gemiddelde huizenprijs vertelt niet het hele verhaal
Een gemiddelde is handig om de richting van de markt te volgen, maar het is geen prijskaartje voor jouw woning of voor het huis dat je op het oog hebt. Een tussenwoning in De Maten kan een andere belangstelling trekken dan een appartement in het centrum of een vrijstaande woning in Ugchelen. Ook woonoppervlak, onderhoud, energielabel, ligging en afwerking maken verschil.
Daarom kijken we altijd verder dan één percentage. Recente verkopen van vergelijkbare woningen, het concurrerende aanbod en de belangstelling tijdens de verkoop geven samen een veel bruikbaarder beeld.
Is dit het juiste moment om een huis te kopen
Veel woningzoekers vragen zich af of ze nu moeten kopen of beter kunnen wachten. Die twijfel is begrijpelijk. Huizenprijzen, hypotheekrente en berichten over overbieden krijgen veel aandacht. Toch bestaat het perfecte instapmoment vrijwel nooit. Vooraf weet niemand precies hoe prijzen en rente zich ontwikkelen.
De nuttigste vraag is daarom niet alleen wat de markt gaat doen, maar of kopen past bij jouw situatie. Denk aan je inkomen, eigen geld, maandlasten, woonwensen en hoe lang je verwacht in de woning te blijven. Als die basis klopt, kun je veel gerichter zoeken en beslissen.
Zo voorkom je dat je op de verkeerde dingen let
Kopers richten zich vaak sterk op de vraagprijs. Maar de vraagprijs is niet automatisch de marktwaarde. Een woning kan scherp worden aangeboden om veel belangstelling te trekken, terwijl een andere woning juist ruim is geprijsd. Een vast percentage bovenop de vraagprijs zetten is daarom geen betrouwbare biedstrategie.
Kijk ook naar de bouwkundige staat, verwachte onderhoudskosten, verduurzamingsmogelijkheden, het energielabel en de omgeving. Laat daarnaast vooraf berekenen wat je verantwoord kunt lenen en welke maandlast daarbij hoort. Zo weet je tijdens een bezichtiging niet alleen of je de woning wilt, maar ook wat je ervoor kunt en wilt betalen.
Via Woningkompas kun je je woonwensen doorgeven en op de hoogte blijven van woningen die daarbij passen.
Wordt er in Apeldoorn nog overboden
Ja, woningen kunnen nog steeds boven de vraagprijs worden verkocht, maar zeker niet allemaal. Een instapklare woning op een populaire locatie kan meerdere bieders trekken. Bij een woning met achterstallig onderhoud, een hogere vraagprijs of een kleinere doelgroep kan juist ruimte ontstaan om te onderhandelen.
Het gemiddelde overbiedingspercentage beschrijft wat er in een periode is gebeurd. Het zegt niet hoeveel jij op één specifieke woning moet bieden. Een goed bod is gebaseerd op vergelijkbare verkopen, de staat en ligging van de woning, de belangstelling en jouw eigen financiële grens. Ontbindende voorwaarden en de gewenste overdrachtsdatum kunnen eveneens onderdeel zijn van een sterk bod.
Is dit een goed moment om je huis te verkopen
Ook voor verkopers geeft een gemiddelde prijsontwikkeling maar een deel van het antwoord. Het juiste verkoopmoment hangt samen met je verhuisplannen, de vraag naar jouw type woning en het aanbod waarmee je concurreert. Als kopers meer keuze hebben, wegen een realistische vraagprijs, een verzorgde presentatie en een doordachte verkoopstrategie zwaarder.
Te hoog inzetten kan ertoe leiden dat geïnteresseerden afhaken of wachten. Een onderbouwde prijsstrategie kan juist voor een goede start en serieuze belangstelling zorgen. Daarom vergelijken we jouw woning met recente verkopen én met woningen die op dat moment te koop staan.
Wat is jouw woning in Apeldoorn waard
De waarde van een woning wordt niet bepaald door het gemiddelde van Apeldoorn alleen. Twee huizen in dezelfde straat kunnen door verschillen in woonoppervlak, onderhoud, energielabel, uitbouw, ligging en afwerking een andere opbrengst hebben. Een persoonlijke waardebepaling geeft daarom meer houvast dan een algemeen marktpercentage.
Benieuwd naar de actuele waarde en verkoopkansen van jouw woning? Vraag dan een gratis waardebepaling aan. Een NVM-makelaar van Buurman Makelaardij bekijkt de woning en bespreekt welke aanpak bij jouw plannen past.
Kopen of verkopen begint met inzicht
De woningmarkt in Apeldoorn laat zich niet samenvatten in één cijfer. De cijfers geven richting, maar jouw woning, budget en plannen bepalen welke stap verstandig is. Een goede voorbereiding helpt je om kansen te herkennen zonder je te laten opjagen.
Wil je weten wat de actuele markt betekent voor jouw aankoop– of verkoopplannen? Neem gerust contact op voor een vrijblijvend gesprek. Buurman Makelaardij denkt rustig en eerlijk met je mee, zodat je een keuze kunt maken die bij je past.
Vraag & antwoord
Volgens de meest recente cijfers is de prijsontwikkeling in Apeldoorn nog positief. De uitkomst verschilt wel per wijk, woningtype, prijsklasse en staat van onderhoud. Kijk daarom naast het gemiddelde altijd naar vergelijkbare woningen.
Dat hangt vooral af van je financiële mogelijkheden, maandlasten, woonwensen en toekomstplannen. Marktvoorspellingen kunnen helpen bij de context, maar vormen geen garantie. Laat je budget vooraf berekenen en beoordeel iedere woning afzonderlijk.
Er bestaat geen betrouwbaar standaardpercentage. Bij de ene woning wordt overboden, terwijl bij een andere woning onderhandeling mogelijk is. Een passend bod volgt uit recente vergelijkbare verkopen, de woningkwaliteit, belangstelling en jouw eigen grens.
Niet automatisch. Een rustiger markt kan betekenen dat een verkoop meer voorbereiding of tijd vraagt. De waarde blijft afhankelijk van onder meer locatie, woningtype, onderhoud, energielabel, afwerking en het actuele concurrerende aanbod.
Een online indicatie of gemiddelde verkoopprijs geeft een eerste beeld. Voor een realistische actuele waarde zijn de woning zelf, recente verkopen in de buurt en het huidige aanbod belangrijk. Een persoonlijke waardebepaling brengt die factoren samen.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

Huis bezichtigen? Hier moet je écht op letten
Je loopt een huis binnen en denkt binnen een paar minuten: ja, dit zou zomaar eens iets kunnen zijn. Mooie keuken, fijne woonkamer, leuke tuin… Maar juist als je enthousiast bent, zie je gemakkelijk dingen over het hoofd.
Want hoe is het onderhoud? Hoeveel bergruimte is er? Wat hoor je als je even stil bent? Waar staat de zon? En hoe zit het met verduurzaming, eventuele verbouwingen en de buurt?
Ga je een huis bezichtigen? Kijk dan verder dan de inrichting. Met deze tips weet je waar je op moet letten én welke vragen je kunt stellen.
1. Begin met je eerste gevoel
Een bezichtiging begint niet pas bij de voordeur. Kijk als je aankomt alvast goed om je heen. Hoe ziet de straat eruit? Kun je makkelijk parkeren? Hoe dicht staan de andere woningen op elkaar? En vooral: spreekt de plek je aan?
Eenmaal binnen is je eerste gevoel minstens zo belangrijk. Voelt het huis prettig? Zie je jezelf hier thuiskomen?
Probeer daarbij door de inrichting van de huidige bewoners heen te kijken. Een knalrode muur kun je schilderen. Een donkere woonkamer, een onhandige indeling of een drukke weg achter het huis verander je een stuk minder makkelijk.
2. Kijk naar licht, ruimte én indeling
Op Funda heb je de vierkante meters waarschijnlijk allang bekeken. Maar 120 m² in het ene huis kan heel anders voelen dan 120 m² in het andere.
Loop daarom niet alleen door de kamers, maar bedenk hoe jij ze zou gebruiken. Waar komt je bank? Past je eettafel? Is er voldoende kastruimte? Kun je ergens rustig thuiswerken?
Kijk naar de ramen en de lichtinval. Een zonnige woonkamer op de foto’s kan tijdens jouw bezichtiging ineens een stuk donkerder blijken.
Tip: ga eens op de plek staan waar jouw bank of eettafel ongeveer zou komen. Dan ervaar je de ruimte heel anders.
3. Doe eens even helemaal niets
Klinkt misschien gek, maar wees tijdens een bezichtiging eens een halve minuut stil.
Wat hoor je?
Verkeer? Een trein? De buren? Een schoolplein? Of juist helemaal niets?
Zeker in een slaapkamer is dit interessant. Een geluid dat je tijdens een gezellig gesprek nauwelijks opmerkt, kan om zes uur ‘s ochtends ineens een stuk minder gezellig zijn.
4. Kijk verder dan de mooie keuken
Een strakke keuken, visgraatvloer of mooi gestylede woonkamer trekt vanzelf je aandacht. Probeer daar doorheen te kijken en let op de staat van de woning zelf.
Bekijk bijvoorbeeld de kozijnen, muren en plafonds. Zie je scheuren of vochtplekken? Hoe ziet het schilderwerk eruit? Hoe oud lijkt het dak? En wat is de staat van het sanitair?
Een scheurtje hoeft helemaal geen probleem te zijn en een vochtplek betekent niet automatisch dat er iets ernstigs aan de hand is. Zie je iets opvallends? Vraag ernaar.
5. Vergeet de technische zaken niet
Je hoeft tijdens een eerste bezichtiging niet met een zaklamp de kruipruimte in, maar een paar technische zaken zijn wel goed om te bekijken.
Denk aan de meterkast, cv-ketel of warmtepomp, ventilatie, beglazing, kozijnen en zichtbare leidingen. Vraag hoe oud installaties zijn en of er onderhoud aan is uitgevoerd.
Is de woning ouder of twijfel je over de technische staat? Dan kan een bouwkundige keuring verstandig zijn.
6. Hoe energiezuinig is het huis?
Het energielabel geeft een eerste indicatie, maar kijk verder.
Heeft de woning dubbel, HR++ of triple glas? Is het dak, de vloer of de gevel geïsoleerd? Zijn er zonnepanelen? Hoe wordt de woning verwarmd? Is er een warmtepomp of nog een oudere cv-ketel?
Vraag eventueel naar het energieverbruik van de huidige bewoners. Houd er wel rekening mee dat hun verbruik natuurlijk niet hetzelfde hoeft te zijn als dat van jou.
En vergeet het comfort niet. Een goed geïsoleerd huis kan niet alleen schelen in de energiekosten, maar voelt vaak prettiger aan.
7. Zie je verbouwmogelijkheden?
Misschien is het huis niet precies zoals jij het wilt, maar kan het dat wel worden.
Kun je de keuken openbreken? Is een uitbouw mogelijk? Zou de zolder een extra slaapkamer kunnen worden? Kun je ergens een thuiswerkplek creëren?
Maak daarbij onderscheid tussen willen verbouwen en moeten verbouwen. Een keuken vervangen omdat je de kleur niet mooi vindt, is iets anders dan kozijnen, dak of installaties die op korte termijn aan vervanging toe zijn.
Heb je grote verbouwplannen? Ga er niet automatisch vanuit dat alles kan. Constructie, het omgevingsplan en benodigde vergunningen kunnen een rol spelen.
8. Loop de tuin niet te snel voorbij
Bij mooi weer verkoopt een zonnige tuin zichzelf bijna. Maar kijk iets verder.
Hoe ligt de tuin ten opzichte van de zon? Hoeveel privacy heb je? Hoeveel onderhoud vraagt hij? Is er een achterom? Waar staan bomen en hoge gebouwen die voor schaduw kunnen zorgen?
Kijk vanuit de tuin trouwens eens terug naar het huis. Vanaf daar zie je soms ineens dingen aan gevel, kozijnen of dak die je aan de voorkant niet waren opgevallen.
9. Kijk uit ieder raam
Een simpele tip die verrassend veel informatie oplevert: kijk uit de ramen.
Wat zie je vanuit de woonkamer? Kijk je vanuit de slaapkamer rechtstreeks bij de buren naar binnen? Staat er achter de tuin een flat, school of bedrijf? En hoeveel privacy heb je werkelijk?
Op woningfoto’s wordt logischerwijs vooral het huis zelf mooi in beeld gebracht. Tijdens de bezichtiging kun jij zien wat er nét buiten beeld staat.
10. Verken de buurt
Een huis kun je verbouwen. De locatie neem je erbij.
Loop daarom eens door de straat en rijd een rondje door de buurt. Waar zijn de supermarkt, scholen, sportverenigingen en het openbaar vervoer? Hoe zit het met parkeren? Hoe druk is de straat?
Ben je serieus geïnteresseerd? Ga dan op een ander tijdstip nog eens terug. Een rustige straat op dinsdagochtend kan er tijdens de avondspits heel anders uitzien.
11. Stel vragen
Een bezichtiging is niet alleen bedoeld om te kijken. Vraag vooral.
Interessante vragen zijn bijvoorbeeld:
Je hoeft deze lijst niet tijdens je eerste rondje als een kruisverhoor af te werken. Bepaal vooral welke antwoorden voor jouw beslissing belangrijk zijn.
12. Bekijk de informatie over de woning
Ben je geïnteresseerd? Kijk dan niet alleen naar wat je tijdens de bezichtiging hebt gezien.
Bestudeer de beschikbare woninginformatie en documenten. Denk aan de vragenlijst van de verkoper, lijst van zaken, energielabel, plattegronden en andere beschikbare stukken.
Bij een appartement zijn er nog extra zaken om naar te kijken, zoals de Vereniging van Eigenaars (VvE), servicekosten, het reservefonds en het meerjarenonderhoudsplan.
Begrijp je iets niet? Vraag het. Daar zijn wij voor.
13. Vergeet het financiële plaatje niet
Een huis kan perfect voelen, maar het moet natuurlijk wel financieel passen.
Weet daarom liefst vóórdat je serieus gaat zoeken hoeveel je ongeveer kunt lenen en welke maandlasten daarbij horen. Houd daarnaast rekening met bijkomende kosten en met geld dat je eventueel nodig hebt voor verbouwen, verduurzamen of onderhoud.
Heb je al een koopwoning? Dan is het belangrijk om te weten wat die naar verwachting kan opleveren. Dat kan veel verschil maken voor je mogelijkheden bij de aankoop van een volgende woning.
14. Verliefd? Ga nog een keer kijken
Heb je na de eerste bezichtiging nog steeds dat dit zou hem weleens kunnen zijn-gevoel? Plan dan een tweede bezichtiging.
De eerste keer kijk je vaak vooral met je gevoel. De tweede keer zie je andere dingen.
Neem de tijd, stel de vragen die na de eerste bezichtiging bij je opkwamen en neem eventueel iemand mee die met een frisse blik kijkt.
15. Overweeg een aankoopmakelaar
Zeker in een markt waarin je soms snel moet beslissen, kan het prettig zijn als iemand naast je staat die dagelijks woningen bekijkt.
Een aankoopmakelaar kijkt met andere ogen naar een woning, kan relevante stukken beoordelen, denkt mee over de waarde en helpt bij het bepalen van een passende aankoopstrategie. En misschien nog wel belangrijker: waar jij inmiddels verliefd bent op de openslaande deuren en die heerlijke tuin, kijkt de aankoopmakelaar gewoon nog even nuchter naar het hele plaatje.
Neem vooral je gevoel én je verstand mee
Een woning kopen doe je niet iedere dag. Natuurlijk mag je enthousiast worden van een mooie keuken, fijne tuin of die ene erker waar je jezelf al met een kop koffie ziet zitten.
Maar kijk verder.
Past het huis bij de manier waarop jij wilt wonen? Is de technische en financiële kant in orde? En voelt het na een tweede keer kijken nog steeds goed? Dan wordt het tijd om naar de volgende stap te kijken.
Heb je een woning in Apeldoorn of omgeving op het oog en wil je hulp bij de aankoop? De aankoopmakelaars van Buurman Makelaardij kijken graag met je mee.
Meer weten over aankoopbegeleiding →
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Wat is de Nationale Hypotheek Garantie (NHG)?
Ga je een huis kopen en kun je kiezen voor een hypotheek met NHG? Dan wil je natuurlijk weten wat Nationale Hypotheek Garantie precies is en wat je eraan hebt. NHG kan je meer zekerheid én mogelijk een lagere hypotheekrente bieden. In 2026 geldt een NHG-grens van € 470.000.
Wat is de Nationale Hypotheek Garantie?
NHG is een vangnet bij het afsluiten van een hypotheek. Krijg je door bijvoorbeeld werkloosheid, arbeidsongeschiktheid, een scheiding of het overlijden van je partner problemen met het betalen van je hypotheek? Dan kan NHG onder voorwaarden helpen.
Daarnaast krijg je bij veel geldverstrekkers met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt.
Wat is de NHG-grens in 2026?
De NHG-grens is in 2026 € 470.000. In 2025 was dat € 450.000.
Wil je energiebesparende maatregelen meefinancieren? Dan kan de grens oplopen tot € 498.200. Het bedrag boven € 470.000 moet dan volledig worden gebruikt voor toegestane energiebesparende maatregelen.
Is de vraagprijs bepalend voor NHG?
Staat een huis voor € 465.000 te koop? Dan betekent dat niet automatisch dat je de woning met NHG kunt financieren.
De uiteindelijke koopsom, de getaxeerde woningwaarde en de hoogte van je hypotheek spelen een rol. Zeker als je boven de vraagprijs biedt, is het daarom belangrijk om vooraf te weten hoeveel je kunt financieren en hoeveel eigen geld je eventueel nodig hebt.
Wat kost NHG in 2026?
Voor NHG betaal je in 2026 eenmalig 0,4% van het hypotheekbedrag.
Bij een hypotheek van € 400.000 is dat € 1.600. Daar staat tegenover dat NHG bij veel geldverstrekkers een lagere hypotheekrente oplevert.
Wat zijn de voordelen van NHG?
Met Nationale Hypotheek Garantie profiteer je mogelijk van:
- een lagere hypotheekrente;
- extra zekerheid als je financiële situatie onverwacht verandert;
- hulp bij betalingsproblemen;
- onder voorwaarden bescherming tegen een restschuld bij noodzakelijke verkoop.
Kun je € 470.000 lenen met NHG?
De NHG-grens is geen maximale hypotheek die iedereen kan lenen. Hoeveel je kunt lenen hangt onder andere af van je inkomen, financiële verplichtingen, hypotheekrente en de woning.
Weet daarom vóór je gaat bieden wat je financiële mogelijkheden zijn. Zo voorkom je dat je verliefd wordt op een huis dat financieel niet haalbaar blijkt.
Huis kopen in Apeldoorn?
Heb je een woning op het oog? Dan wil je niet alleen weten wat je kunt lenen, maar ook wat de woning waard is en wat een verstandig bod is.
Buurman Makelaardij helpt je bij de aankoop van een huis in Apeldoorn en omgeving. Van bezichtiging en waardebepaling tot biedingsstrategie en aankoop.
Hulp nodig bij het kopen van een huis? Neem contact met ons op!
Vraag & antwoord
Hoeveel kost NHG in 2026?
De NHG-grens bedraagt in 2026 € 470.000. Wanneer je energiebesparende voorzieningen meefinanciert, kan de maximale grens oplopen tot € 498.200. Voor het bedrag boven € 470.000 gelden aanvullende voorwaarden.
In 2026 bedraagt de eenmalige borgtochtprovisie voor Nationale Hypotheek Garantie 0,4% van het hypotheekbedrag. Bij een hypotheek van € 400.000 betaal je dus € 1.600.
Bij veel geldverstrekkers krijg je met NHG een lagere hypotheekrente, omdat de geldverstrekker minder risico loopt. Hoe groot het renteverschil is, verschilt per hypotheekaanbieder en situatie.
Dat kan, maar de vraagprijs is niet het enige criterium. De woningwaarde, uiteindelijke koopsom, hoogte van de hypotheek en NHG-voorwaarden spelen allemaal een rol. Een bedrag dat je niet kunt financieren, zul je mogelijk met eigen geld moeten betalen.
Als de woning en hypotheek aan de NHG-voorwaarden voldoen, kan een woning van € 470.000 in 2026 binnen de NHG-grens vallen. Dat betekent niet automatisch dat jij € 470.000 kunt lenen. Je maximale hypotheek wordt onder andere bepaald door je inkomen, financiële verplichtingen, rente en de woning.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
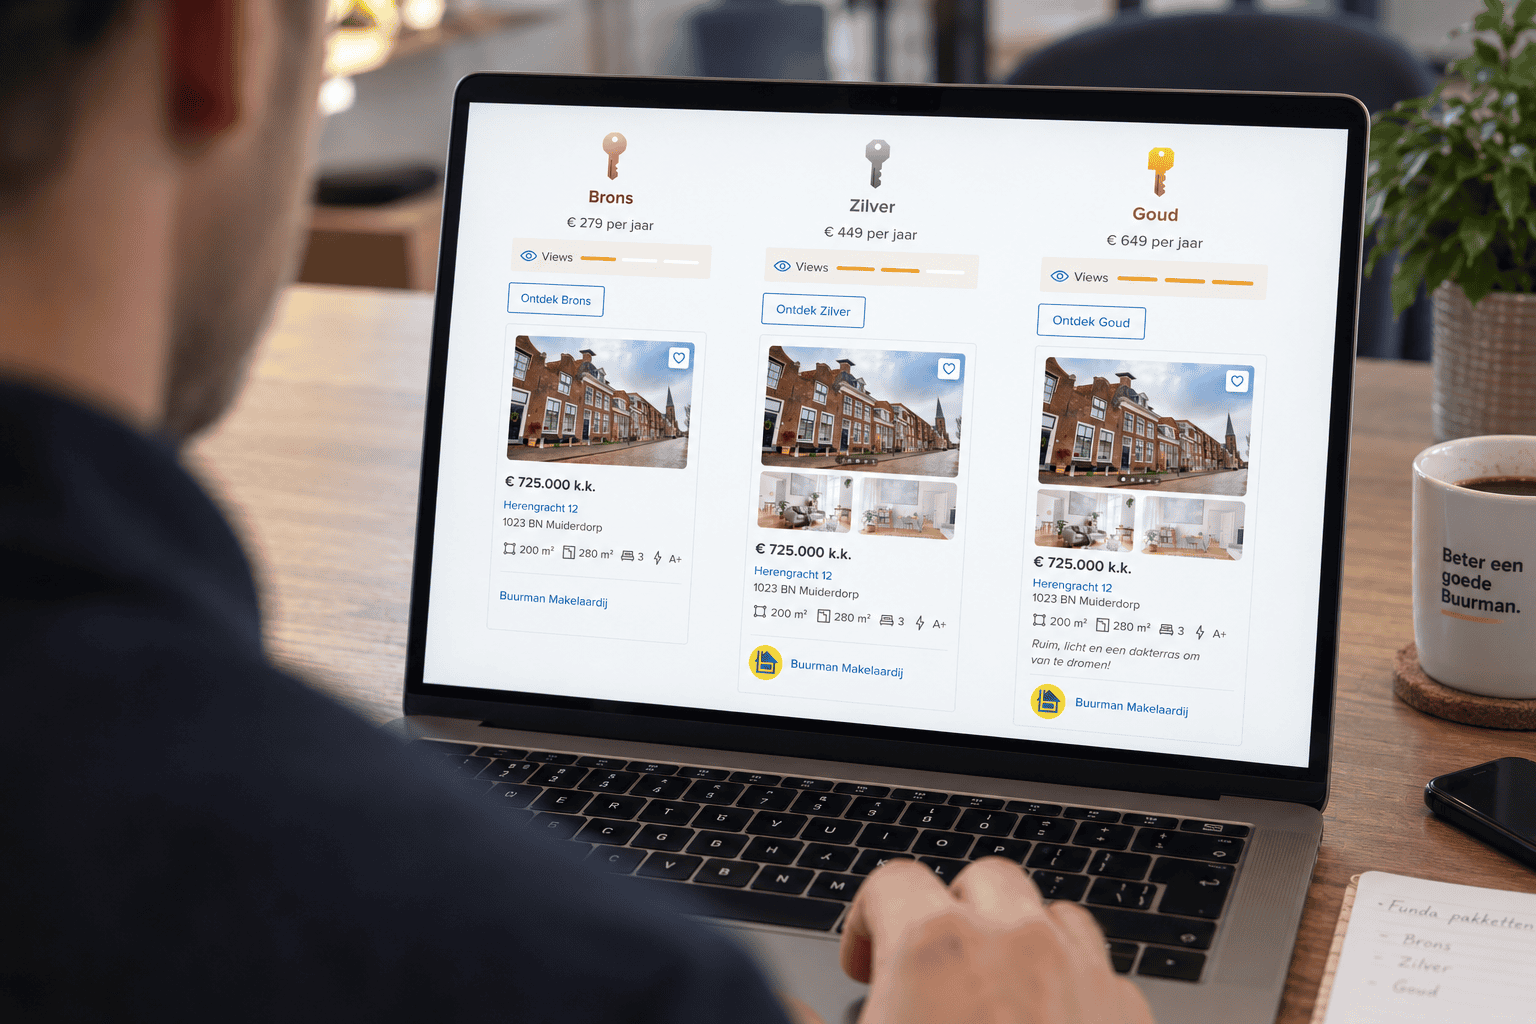
Nieuwe Funda-pakketten: kies je voor Brons, Zilver of Goud?
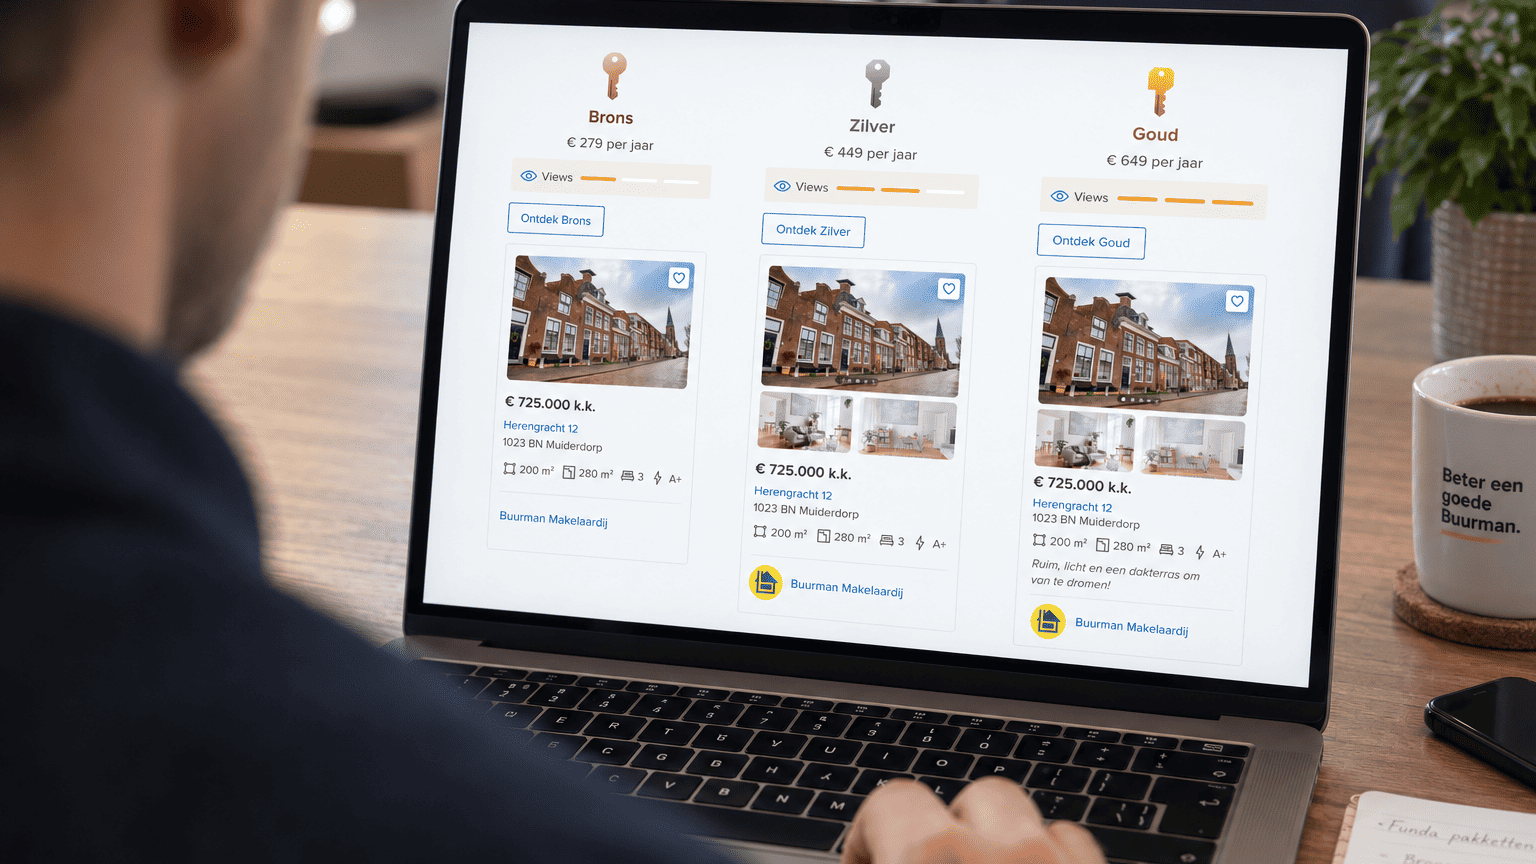
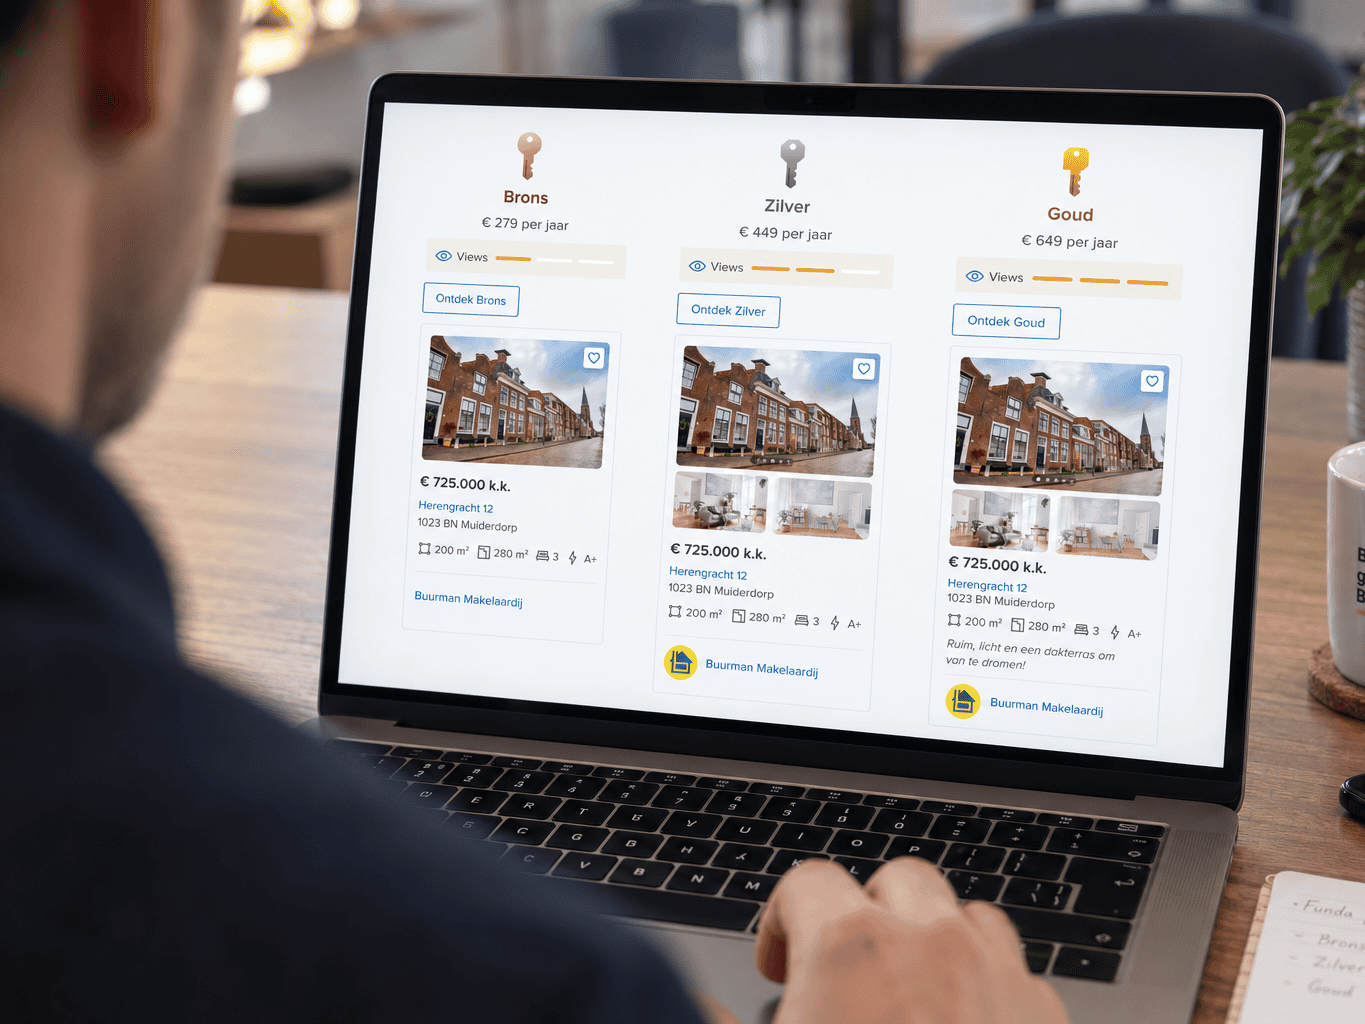
Sinds 16 september 2026 werkt Funda met drie nieuwe presentatiepakketten: Brons, Zilver en Goud. Wat betekent dit voor jou als je jouw woning in Apeldoorn wilt verkopen?
Wat is er veranderd op Funda?
De eerdere pakketten Basis, Compleet en Premium zijn vervangen door Brons, Zilver en Goud. Bij alle drie de pakketten kun je onbeperkt foto’s en een plattegrond plaatsen. Ook wordt de woning opgenomen in e-mails en meldingen aan woningzoekers met een passend zoekprofiel.
Het belangrijkste verschil zit in de ruimte die jouw woning krijgt om op te vallen. Een uitgebreider pakket biedt een grotere weergave, een hogere positie binnen vergelijkbaar aanbod en meer mogelijkheden om de woning te presenteren.
De pakketkeuze is daarmee een nadrukkelijker onderdeel van de verkoopstrategie geworden.
Wat kosten de nieuwe Funda-pakketten?
Funda hanteert voor woningen de volgende prijzen:
- Brons: € 279 inclusief btw
- Zilver: € 449 inclusief btw
- Goud: € 649 inclusief btw
De pakketten hebben een looptijd van één jaar. Dit zijn de pakketprijzen van Funda. Welke overige verkoopkosten, zoals fotografie, plattegronden, video en dienstverlening van de makelaar, daarbij komen of al in een verkoopvoorstel zijn inbegrepen, verschilt per makelaar. Vraag daarom altijd vooraf om een duidelijk overzicht.
Brons: een complete basispresentatie
Brons is het instappakket. Je woning wordt met onbeperkte foto’s, een plattegrond en de belangrijkste woninginformatie op Funda geplaatst. Ook ontvangen passende woningzoekers meldingen over het nieuwe aanbod.
Binnen de nieuwe pakketstructuur heeft Brons de kleinste weergave en de laagste pakket-ranking. Toch kan het in bepaalde situaties een prima keuze zijn. Denk aan een aantrekkelijk geprijsde woning waarvoor veel belangstelling wordt verwacht en weinig vergelijkbaar aanbod beschikbaar is.
Een goed pakket kan aandacht ondersteunen, maar de basis moet altijd kloppen: een realistische vraagprijs, professionele foto’s, volledige informatie en een overtuigende verkooptekst.
Zilver: meer ruimte om op te vallen
Zilver biedt alles van Brons, aangevuld met een grotere weergave en een hogere positie binnen vergelijkbaar aanbod. Woningzoekers kunnen bovendien al in de resultatenlijst door vijf foto’s bladeren.
Ook kunnen bij Zilver uitgebreidere presentatiemiddelen worden toegevoegd, zoals:
- een woningvideo;
- 360-gradenfoto’s;
- een 3D-tour;
- een automatisch overzicht van belangrijke woningkenmerken.
Voor veel woningen kan Zilver een interessante middenweg zijn. Zoekers krijgen sneller een completer beeld, terwijl je niet direct voor het meest uitgebreide pakket kiest. Dat kan bijvoorbeeld goed passen bij een gezinswoning waarbij de leefruimte, tuin en indeling belangrijke verkoopargumenten zijn.
Goud: maximale zichtbaarheid en presentatie
Goud is het uitgebreidste Funda-pakket. De woning wordt het grootst weergegeven en krijgt binnen vergelijkbaar aanbod de hoogste pakket-ranking. In de resultatenlijst kunnen woningzoekers door tien foto’s bladeren.
Daarnaast biedt Goud onder meer:
- een promotekst in het zoekresultaat;
- een woningfoto in pushmeldingen;
- video, 360-gradenfoto’s en een 3D-tour;
- de Virtuele Styler, waarmee zoekers verschillende interieurstijlen kunnen bekijken.
Dit pakket kan interessant zijn voor een bijzondere woning, een huis in een hogere prijsklasse of een woning die concurreert met veel vergelijkbaar aanbod. Juist wanneer de doelgroep kleiner is, kan extra zichtbaarheid waardevol zijn.
Staat Goud altijd boven Brons en Zilver?
Nee. Funda legt uit dat verschillende factoren de standaardvolgorde bepalen.
Nieuw aanbod met een betaald pakket krijgt gedurende de eerste 48 uur extra aandacht. Daardoor kan een nieuwe woning met Brons tijdelijk hoger staan dan een woning met Goud die al langer online staat. Daarna is de volgorde gebaseerd op pakketsoort en tellen onder meer de verkoopstatus, het gekozen pakket en de volledigheid van de presentatie mee.
Een actueel en volledig woningdossier blijft dus belangrijk. Alleen een duurder pakket kiezen is niet voldoende.
Tijdelijk een gratis upgrade
Bij de introductie van de nieuwe pakketten geldt tot en met 31 december 2026 een tijdelijke actie. Wanneer de verkoper het pakket rechtstreeks bij Funda afrekent en aan de voorwaarden voldoet, kan een kosteloze upgrade worden aangeboden:
- je betaalt Brons en krijgt Zilver;
- je betaalt Zilver en krijgt Goud.
Omdat de precieze afrekenroute en voorwaarden per verkoopopdracht kunnen verschillen, is het verstandig dit vooraf met de makelaar te bespreken.
Vraag & antwoord
Nee. Een woning kan alleen via een makelaar op Funda worden geplaatst. De makelaar maakt de woningpresentatie, meldt de woning aan en adviseert welk pakket bij de gekozen verkoopstrategie past.
Niet automatisch. Meer zichtbaarheid kan helpen, maar het pakket moet passen bij het type woning, de doelgroep, de vraagprijs en het concurrerende aanbod. Een courante woning kan met Brons of Zilver al voldoende aandacht krijgen, terwijl Goud bij een bijzondere woning meer kan toevoegen.
Het Funda-pakket biedt de mogelijkheid om foto’s en andere media te plaatsen. De productie daarvan, zoals fotografie, video of een 3D-tour, is niet automatisch onderdeel van de pakketprijs. Controleer daarom goed wat er in de verkoopofferte van je makelaar is opgenomen.
Bestaande presentaties zijn automatisch omgezet: Basis naar Brons, Compleet naar Zilver en Premium naar Goud. Voor die omzetting hoefde geen nieuw pakket te worden aangeschaft.
Dat hangt niet alleen af van je budget. Ook het woningtype, de prijsklasse, de doelgroep en het actuele aanbod in jouw deel van Apeldoorn spelen mee. De beste keuze ontstaat daarom pas wanneer het Funda-pakket wordt bekeken als onderdeel van het complete verkoopplan.
Denk je na over de verkoop van je woning? Buurman Makelaardij kijkt graag met je mee naar de waarde, de concurrentie en de presentatie die jouw huis nodig heeft. Zo betaal je niet vanzelfsprekend voor het grootste pakket, maar kies je bewust voor de aanpak die bij jouw woning en verkoopdoel past. Een goede Buurman helpt je graag om die keuze helder te maken.
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Scheiden en samen een koophuis: wat gebeurt er met de woning?
Kan één van jullie blijven wonen, moet het huis worden verkocht en waar begin je? We zetten de mogelijkheden voor je op een rij.
Uit elkaar gaan is al ingrijpend genoeg. Als je samen een koophuis hebt, komt daar een belangrijke vraag bij: wat doen we met de woning? Moet het huis worden verkocht? Kan één van jullie er blijven wonen? En wat betekent dit voor de overwaarde en hypotheek?
Je hoeft niet direct alle antwoorden te hebben. Een goede eerste stap is inzicht krijgen in wat jullie woning op dit moment waard is. Van daaruit kun je rustig bekijken welke mogelijkheden er zijn.
Kan ik na de scheiding in mijn huis blijven wonen?
Dit is vaak één van de eerste vragen. Misschien wil je graag blijven wonen omdat je gehecht bent aan het huis, of vanwege de kinderen, school of de vertrouwde omgeving.
Of dat financieel mogelijk is, hangt onder andere af van de waarde van de woning, de openstaande hypotheek, de eventuele overwaarde en jouw financiële mogelijkheden.
Daarom beginnen we bij Buurman Makelaardij niet direct over verkopen. Eerst kijken we naar je situatie en brengen we de actuele waarde van de woning in kaart.
Daarna zijn er grofweg drie mogelijkheden.
1. Eén van jullie blijft in de woning
Misschien wil één van jullie het huis graag overnemen. In dat geval moet worden bekeken wat de woning waard is, hoeveel hypotheek er nog openstaat en wat er eventueel aan overwaarde is.
Vervolgens is de belangrijke vraag: kan degene die wil blijven wonen de woning en hypotheek financieel overnemen en de ander uitkopen?
Dat is het moment waarop financieel advies belangrijk wordt. Wij kunnen desgewenst een financieel adviseur inschakelen om samen te bekijken wat haalbaar is. Ga er dus niet automatisch vanuit dat blijven wonen niet mogelijk is. Laat het eerst goed uitzoeken.
2. Jullie besluiten de woning te verkopen
Kan of wil geen van beiden in de woning blijven? Dan kan verkoop de volgende stap zijn.
Ook dan beginnen we met inzicht. Wat is de woning waard? Wat is een realistische verkoopopbrengst? En wat blijft er naar verwachting over nadat de hypotheek is afgelost? Met die informatie ontstaat er meer duidelijkheid over de financiële uitgangspositie voor jullie allebei en kun je ook beter vooruitkijken naar een volgende woning.
3. Jullie nemen nog geen definitieve beslissing
Een scheiding hoeft niet te betekenen dat er vandaag besloten moet worden wat er morgen met het huis gebeurt. Soms blijft één van beiden voorlopig in de woning wonen terwijl andere zaken eerst worden geregeld.
Wel is het belangrijk om goede afspraken te maken. Bijvoorbeeld over de hypotheeklasten, andere woonlasten en het moment waarop jullie opnieuw naar de woning kijken. Echter kunnen aan zo’n tijdelijke situatie financiële en fiscale gevolgen zitten. Laat je daarom heel goed adviseren voordat je afspraken definitief maakt.
En wat als je het niet eens wordt over de woning?
Een huis vertegenwoordigt niet alleen geld. Er kunnen ook veel herinneringen en emoties aan verbonden zijn. Dat kan het lastig maken om samen zakelijke beslissingen te nemen.
Als de woning wordt verkocht, begeleiden wij het verkoopproces zo duidelijk mogelijk en zorgen we dat beide eigenaren dezelfde informatie krijgen over bijvoorbeeld de verkoopstrategie, vraagprijs, bezichtigingen en biedingen. Zijn er onderwerpen waar jullie samen niet uitkomen? Dan kunnen we een mediator inschakelen.
Hoe zit het met de hypotheek en overwaarde?
Bij een scheiding kunnen hypotheek, overwaarde en belastingregels behoorlijk ingewikkeld worden. Wie in de woning blijft en de ander uitkoopt, krijgt bijvoorbeeld met andere vragen te maken dan iemand die zijn of haar aandeel verkoopt. Ook hypotheekrenteaftrek en een eventuele volgende koopwoning kunnen een rol spelen.
Je hoeft dat niet allemaal zelf uit te zoeken. Wij kijken naar de woning en kunnen voor de financiële kant een financieel adviseur bij het proces betrekken.
Kinderen en het huis
Zijn er kinderen? Dan kan de wens om rust en continuïteit te behouden extra zwaar wegen. Misschien wil één van jullie daarom graag in het huis blijven wonen. Dat is begrijpelijk, maar ook dan geldt: kijk eerst wat praktisch én financieel haalbaar is. Met duidelijkheid kun je betere afspraken maken over de volgende stap.
Begin niet met de vraag of het huis verkocht moet worden
Misschien is dat wel het belangrijkste advies. Ga niet meteen uit van verkoop. Begin met inzicht. Wat is jullie huis op dit moment waard? Hoeveel hypotheek staat er nog open? Is er overwaarde? En is het financieel mogelijk dat één van jullie in de woning blijft? Pas als je dat weet, kun je de verschillende mogelijkheden goed naast elkaar zetten.
Bij Buurman Makelaardij kunnen we beginnen met een waardebepaling van de woning. Gewoon in alle rust, zonder dat daarmee meteen besloten is dat het huis in de verkoop gaat. Is daarna financieel advies nodig of hebben jullie behoefte aan een mediator? Dan kunnen we die expertise erbij betrekken.
Uit elkaar en een eigen huis? Begin met inzicht.
Je hoeft nog niet te weten wat je met de woning wilt doen. We kunnen eerst samen rustig naar de situatie en de actuele waarde van het huis kijken. Van daaruit bekijken we welke vervolgstap bij jullie situatie past. Plan een vrijblijvend gesprek via het contactformulier.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Prinsjesdag 2026: wat betekent dit voor jouw huis?
Wat betekenen de plannen van Prinsjesdag voor jouw huis of woonplannen in 2027? Van de hogere startersvrijstelling tot je hypotheek en zonnepanelen: dit zijn de belangrijkste veranderingen op een rij.
Goed nieuws voor starters: grens naar €615.000
Voor jonge woningkopers verandert er in 2027 iets belangrijks. De woningwaardegrens voor de startersvrijstelling gaat omhoog van €555.000 naar €615.000. Voldoe je aan de voorwaarden? Dan betaal je bij de aankoop van een woning tot deze grens geen overdrachtsbelasting.
Dat kan behoorlijk schelen. Koop je bijvoorbeeld een woning van €600.000 en kom je in aanmerking voor de vrijstelling? Dan kan dat €12.000 aan overdrachtsbelasting schelen. De vrijstelling geldt niet automatisch voor iedere starter. Zo moet je onder andere jonger dan 35 jaar zijn, zelf in de woning gaan wonen en mag je de startersvrijstelling niet eerder hebben gebruikt.
Wanneer heb je precies recht op de vrijstelling? Lees ons blog: Startersvrijstelling 2027: dit moet je weten.
Hypotheekrenteaftrek blijft bestaan
Voor mensen die al een eigen woning hebben of in 2027 een woning kopen, is er geen grote stelselwijziging rond de hypotheekrenteaftrek voorzien. De hypotheekrenteaftrek blijft bestaan en de woning waarin je zelf woont blijft fiscaal in box 1 vallen.
Dat laatste is belangrijk, omdat er tegelijkertijd veel discussie is over veranderingen in box 3. Die discussie betekent dus niet dat de overwaarde van de woning waarin je zelf woont ineens naar box 3 verhuist.
Box 3: wat betekent dat voor je eigen huis?
Heb je één woning en woon je daar zelf in? Dan hoef je je voor je huis niet direct druk te maken over de plannen voor box 3. De eigen woning waarin je woont blijft in box 1. Ook in het beoogde nieuwe box 3-stelsel wordt de overwaarde van je eigen woning niet in box 3 belast.
Box 3 is wél relevant als je bijvoorbeeld vermogen, beleggingen of een tweede of verhuurde woning hebt. Het kabinet streeft ernaar om vanaf 2028 in box 3 belasting te heffen op het werkelijke rendement. De Tweede Kamer heeft het wetsvoorstel daarvoor aangenomen; de Eerste Kamer moet het nog behandelen.
Hypotheek (bijna) afgelost? Let op de Wet Hillen
Heb je geen of nog maar een kleine hypotheek op je woning? Dan is de verdere afbouw van de Wet Hillen relevant. Deze regeling zorgt ervoor dat huiseigenaren met weinig of geen hypotheekschuld een tegemoetkoming krijgen wanneer het eigenwoningforfait hoger is dan hun aftrekbare hypotheekrente.
Die tegemoetkoming wordt al sinds 2019 stapsgewijs afgebouwd. Ook in 2027 gaat die eerder ingezette afbouw verder. In gewone taal betekent dit dat het fiscale voordeel voor mensen met een (bijna) volledig afgeloste hypotheek langzaam kleiner wordt. Dat maakt het aflossen van een hypotheek natuurlijk niet ineens ongunstig. Het gaat puur om een belastingvoordeel dat geleidelijk wordt afgebouwd.
Zonnepanelen? Vanaf 2027 stopt salderen
Nog een belangrijke verandering voor woningbezitters: vanaf 1 januari 2027 stopt de salderingsregeling voor zonnepanelen. Tot en met 31 december 2026 kun je de elektriciteit die je teruglevert aan het net nog wegstrepen tegen de elektriciteit die je afneemt. Vanaf 2027 kan dat niet meer.
Je krijgt nog wel een vergoeding voor de stroom die je teruglevert. Hierdoor wordt het interessanter om zoveel mogelijk van de stroom die je zonnepanelen opwekken direct zelf te gebruiken. Bijvoorbeeld door overdag je wasmachine of vaatwasser te laten draaien of je elektrische auto op te laden.
Belangrijk om te weten: het stoppen van de salderingsregeling is geen nieuwe maatregel die op Prinsjesdag 2026 is bedacht. Het besluit stond al vast, maar gaat wél vanaf 2027 in en is daarom relevant voor huiseigenaren.
En als je een tweede woning koopt?
Voor een woning waarin je zelf gaat wonen blijft het reguliere tarief voor de overdrachtsbelasting 2%. Voldoe je aan de voorwaarden van de startersvrijstelling, dan kan dat 0% zijn. Voor woningen waarin de koper niet zelf gaat wonen, bijvoorbeeld een vakantiewoning of woning voor verhuur, gelden andere regels en tarieven.
Dit onderscheid is belangrijk: de fiscale regels voor je eigen woonhuis zijn dus niet automatisch hetzelfde als voor een tweede of verhuurde woning.
Meer woningen bouwen blijft hard nodig
Voor woningzoekenden is misschien wel de grootste vraag: komen er eindelijk meer woningen? Het kabinet zet in op meer woningbouw en het versnellen van procedures. Dat moet ervoor zorgen dat er sneller nieuwe woningen bij komen en dat een groter deel daarvan betaalbaar is.
Dat is belangrijk voor de woningmarkt, maar verwacht niet dat het woningtekort daardoor in 2027 ineens verdwenen is. Tussen plannen, vergunningen, bouwen en daadwerkelijk de sleutel krijgen zit nu eenmaal tijd. Meer bouwen kan op langere termijn helpen om de druk op de woningmarkt te verminderen.
Wat betekenen de plannen voor jou?
Landelijke regels zijn één ding, maar uiteindelijk gaat het erom wat ze betekenen voor jouw persoonlijke woonplannen. Wil je in 2027 je eerste huis kopen, denk je aan verhuizen of wil je weten wat er financieel mogelijk is?
Op donderdagmorgen 24 september organiseren we samen met onze financieel adviseur een Duo Spreekuur. Je kunt dan in één gesprek je vragen stellen aan zowel de makelaar als de hypotheekadviseur.
Plannen om te kopen, verkopen of verhuizen? Lees meer over het Duo Spreekuur of vul het contactformulier in. Dan nemen wij contact met je op om een afspraak te maken.
Een goede Buurman is goud waard.
Dit artikel is bijgewerkt naar aanleiding van Prinsjesdag 2026. De belastingplannen voor 2027 moeten nog worden behandeld door de Tweede en Eerste Kamer.
Bronnen
Belastingdienst – Wanneer kunt u de startersvrijstelling krijgen (overdrachtsbelasting)?
Staatscourant 2025, nr. 40375 – Bijstellingsregeling indirecte belastingen, Provinciewet en enkele bedragen van bestuurlijke boeten 2026
Belastingdienst – Verklaring overdrachtsbelasting startersvrijstelling
Deze informatie is bijgewerkt in september 2026 en gebaseerd op de op dat moment geldende wet- en regelgeving voor 2027.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Startersvrijstelling 2027: dit moet je weten
Koop je in 2027 een woning en ben je jonger dan 35 jaar? Dan kun je mogelijk gebruikmaken van de startersvrijstelling. Je betaalt dan geen overdrachtsbelasting over de aankoop van de woning.
Vanaf 1 januari 2027 geldt de startersvrijstelling voor woningen met een waarde van maximaal €615.000. In 2026 ligt deze grens nog op €555.000.
Wanneer kom je in aanmerking?
Om in 2027 gebruik te kunnen maken van de startersvrijstelling moet je aan alle volgende voorwaarden voldoen:
- Je bent op het moment dat je eigenaar wordt van de woning 18 jaar of ouder en jonger dan 35 jaar.
- Je gaat zelf voor langere tijd in de woning wonen. De vrijstelling geldt dus niet voor bijvoorbeeld een tweede woning, vakantiewoning of een woning die je volledig wilt verhuren.
- Je hebt niet eerder gebruikgemaakt van de startersvrijstelling.
- De waarde van de volledige woning is maximaal €615.000.
- Je verklaart vóór de overdracht bij de notaris dat je aan de voorwaarden voldoet en zelf in de woning gaat wonen.
Het moment bij de notaris is bepalend voor je leeftijd
Voor de leeftijdsgrens telt niet de datum waarop je het koopcontract tekent, maar het moment waarop je de woning daadwerkelijk verkrijgt. Dat is normaal gesproken de datum waarop je bij de notaris de leveringsakte ondertekent.
Ben je op die dag al 35 jaar? Dan kun je geen gebruik meer maken van de startersvrijstelling.
Je hoeft geen ‘echte’ starter te zijn
De naam startersvrijstelling zorgt soms voor verwarring. Je hoeft namelijk niet voor het eerst een woning te kopen.
Heb je al eerder een koopwoning gehad, maar heb je nog nooit gebruikgemaakt van de startersvrijstelling? Dan kun je de vrijstelling alsnog gebruiken, zolang je op het moment van overdracht jonger dan 35 jaar bent en ook aan de andere voorwaarden voldoet.
Samen een woning kopen? De voorwaarden gelden per persoon
Koop je samen met een partner? Dan kijkt de Belastingdienst per koper of aan de voorwaarden wordt voldaan. Stel dat jij 32 bent en je partner 36. Jullie kopen ieder 50% van een woning en gaan er samen wonen. Jij kunt dan, als je aan de overige voorwaarden voldoet, de startersvrijstelling krijgen over jouw aandeel. Je partner betaalt over zijn of haar aandeel het normale tarief van 2%.
De grens van €615.000 geldt voor de héle woning
Dit is een belangrijk verschil. Koop je samen een woning van bijvoorbeeld €700.000 en worden jullie ieder voor 50% eigenaar? Dan kun je niet zeggen dat je ieder maar €350.000 koopt en daardoor onder de grens blijft.
Voor de startersvrijstelling wordt gekeken naar de waarde van de volledige woning. Is die hoger dan €615.000? Dan geldt de startersvrijstelling niet. Bij de woningwaarde kunnen ook zaken horen die onderdeel zijn van de woning, zoals een tuin, schuur of garage. Bij erfpacht kan ook de gekapitaliseerde canon meetellen.
Wat kan de startersvrijstelling je besparen?
Wie een woning koopt om er zelf te gaan wonen en niet voor de startersvrijstelling in aanmerking komt, betaalt normaal gesproken 2% overdrachtsbelasting.
Koop je in 2027 bijvoorbeeld een woning van €600.000 en voldoe je aan alle voorwaarden voor de startersvrijstelling? Dan bedraagt het verschil: 2% van €600.000 = €12.000. Je betaalt in dat geval dus geen €12.000 overdrachtsbelasting.
Let op bij een koop rond de jaarwisseling
De woningwaardegrens stijgt op 1 januari 2027 van €555.000 naar €615.000. Het moment waarop je de woning bij de notaris verkrijgt is daarom belangrijk. Koop je eind 2026 een woning van bijvoorbeeld €590.000, maar vindt de juridische overdracht pas in januari 2027 plaats? Dan geldt in beginsel de woningwaardegrens van 2027 en niet die van 2026. Dat kan bij woningen tussen €555.000 en €615.000 een aanzienlijk verschil maken, mits je uiteraard ook aan alle andere voorwaarden voldoet.
Startersvrijstelling 2027 in het kort
Leeftijd: 18 jaar of ouder en jonger dan 35 jaar
Maximale woningwaarde: €615.000
Overdrachtsbelasting: 0%
Zelf bewonen: ja
Eerder een woning gehad: toegestaan
Vrijstelling al eerder gebruikt: niet toegestaan
Voorwaarden bij samen kopen: worden per koper beoordeeld
Bepalend moment: juridische verkrijging/overdracht bij de notaris
Wil je in 2027 een woning kopen in Apeldoorn en omgeving? Dan is het verstandig om niet alleen naar de vraagprijs te kijken, maar ook vooraf te weten welke bijkomende kosten je kunt verwachten en of je mogelijk voor de startersvrijstelling in aanmerking komt.
Een woning op het oog en expert nodig bij de aankoop? Buurman Makelaardij helpt je graag bij het maken van de juiste keuzes.
Bronnen
Belastingdienst – Wanneer kunt u de startersvrijstelling krijgen (overdrachtsbelasting)?
Staatscourant 2025, nr. 40375 – Bijstellingsregeling indirecte belastingen, Provinciewet en enkele bedragen van bestuurlijke boeten 2026
Belastingdienst – Verklaring overdrachtsbelasting startersvrijstelling
Deze informatie is bijgewerkt in september 2026 en gebaseerd op de op dat moment geldende wet- en regelgeving voor 2027.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Verhuisplannen in Apeldoorn? Stel je vragen aan de makelaar én hypotheekadviseur
Sta je op het punt om een huis te kopen of wil je eens sparren over je mogelijkheden op de woningmarkt? Op donderdagmorgen 24 september organiseren we bij Buurman Makelaardij een speciaal spreekuur. Een ideale voorbereiding op de NVM Open Huizen Dag van zaterdag 3 oktober.
Weet wat je kunt vóórdat je een huis gaat bekijken
Een huis gezien waar je enthousiast van wordt? Dan wil je eigenlijk meteen weten: kan ik dit betalen, wat kan ik bieden en wat moet er met mijn huidige woning gebeuren? Tijdens het Buurman Duo Woongesprek krijg je antwoord op je woon- én financiële vragen in één gesprek.
Twee experts, één gesprek
Op donderdagmorgen 24 september schuif je bij Buurman Makelaardij aan bij:
- Erika Buurman, register-makelaar en taxateur
- Gert Reijersen van Buuren, hypotheekadviseur
Dat is handig, want bij het kopen van een woning lopen wonen en financiën vrijwel altijd door elkaar. Wij kennen de woningmarkt en het aankoopproces, terwijl de hypotheekadviseur je direct kan aangeven wat financieel haalbaar is.
Zo krijg je niet twee losse adviezen, maar één duidelijk beeld van jouw mogelijkheden.
Welke vragen kun je stellen?
Misschien wil je weten hoeveel je kunt lenen en in welke prijsklasse je realistisch kunt zoeken. Of je vraagt je af hoeveel ruimte je hebt om te bieden, of je eerst je huidige woning moet verkopen en wat een overbruggingshypotheek voor jou kan betekenen.
Ook vragen over de startersvrijstelling, je huidige overwaarde of waar je tijdens een bezichtiging op moet letten kun je direct op tafel leggen. Het doel is simpel: na het gesprek weet je waar je staat en welke volgende stap bij jouw situatie past.
Voor starters én doorstromers
Het Duo Woongesprek is er niet alleen voor starters. Ook als je al een koopwoning hebt en overweegt te verhuizen, kan het prettig zijn om eerst het financiële én praktische plaatje helder te hebben.
Zeker als je tijdens de NVM Open Huizen Dag op zaterdag 3 oktober woningen wilt bekijken. Want als je vooraf weet wat haalbaar is, kun je veel gerichter zoeken én sneller handelen wanneer je jouw volgende huis tegenkomt.
Praktische informatie
Datum: donderdag 24 september
Tijd: afspraken tussen 09.00 en 12.00 uur
Locatie: Buurman Makelaardij, Arnhemseweg 117 in Apeldoorn
Deelname: op afspraak
Eerst weten wat kan, dan gericht op zoek
Ga je binnenkort een huis bekijken? Wacht dan niet tot je jouw droomhuis hebt gevonden om uit te zoeken wat financieel en praktisch mogelijk is. Vul het contactformulier in en wij nemen contact met je op om een tijd af te spreken. Je kunt natuurlijk ook bellen om direct een afspraak in te plannen.
Zo weet je vóór de Open Huizen Dag waar je aan toe bent en kun je met vertrouwen op zoek naar jouw volgende huis.
Een goede Buurman is goud waard.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Duo afspraak inplannen?
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief

Verkocht onder voorbehoud: wanneer is je huis definitief verkocht?
Verkocht! Dat klinkt definitief. Maar zolang de bedenktijd en ontbindende voorwaarden nog lopen, is het dat nog niet. Wanneer kun je als verkoper écht opgelucht ademhalen? En wat gebeurt er in de tussentijd? We leggen het uit.
Je huis is verkocht. De handtekeningen staan onder de koopovereenkomst. Toch is de verkoop nog niet helemaal definitief. Voor veel verkopers begint dan een spannende periode. Want zolang de bedenktijd en eventuele ontbindende voorwaarden nog lopen, blijft er onzekerheid.
Wanneer weet je nu echt waar je aan toe bent? En wie houdt in de tussentijd in de gaten of alles volgens afspraak verloopt?
Wat betekent ‘verkocht onder voorbehoud’?
In de koopovereenkomst kunnen ontbindende voorwaarden staan. De bekendste is het voorbehoud van financiering. De koper krijgt dan tot een afgesproken datum de tijd om de hypotheek voor de woning rond te krijgen.
Andere voorwaarden kunnen bijvoorbeeld betrekking hebben op een bouwkundige keuring of, als dat specifiek is afgesproken, de verkoop van de eigen woning van de koper.
Welke voorwaarden gelden en tot wanneer? Dat staat in de koopovereenkomst.
Wie houdt de termijnen in de gaten?
Als verkoper wil je niet zelf hoeven bijhouden wanneer een financieringstermijn afloopt of achter informatie aan moeten bellen.
Daarom bewaken wij als verkopend makelaar de belangrijke data en afspraken. We houden contact met de betrokken partijen en informeren onze verkoper over belangrijke ontwikkelingen.
Ook als er nog niets definitief te melden is, kan een korte update prettig zijn. Want niets horen zorgt vaak voor meer onzekerheid dan nodig is.
Een klein telefoontje, groot nieuws
Deze week konden we een verkoper persoonlijk bellen met het goede nieuws dat de financiering van de koper rond was.
Een kort telefoontje, maar voor de verkoper een belangrijk moment. Na een periode van afwachten was er duidelijkheid en kon er weer een belangrijke stap richting de overdracht worden gezet. Dat telefoontje werd enorm gewaardeerd.
Voor ons bevestigt dat iets wat we dagelijks in de praktijk zien: goede verkoopbegeleiding zit niet alleen in bezichtigingen, onderhandelen en het papierwerk. Juist in de periode daarna wil je weten dat iemand het proces voor je bewaakt.
Hoe verloopt het na het tekenen?
Na het tekenen van de koopovereenkomst volgen er meestal nog een aantal stappen.
De koper heeft eerst de wettelijke bedenktijd. Daarna kunnen eventuele ontbindende voorwaarden nog lopen. Denk bijvoorbeeld aan het verkrijgen van de financiering of een afgesproken bouwkundige keuring.
Zijn de relevante termijnen verstreken en is er geen rechtsgeldig beroep gedaan op een ontbindende voorwaarde? Dan is er veel meer zekerheid over de verkoop.
Daarna werken koper en verkoper toe naar de afgesproken overdrachtsdatum bij de notaris. Op die dag wordt de leveringsakte getekend en vindt de eigendomsoverdracht plaats.
Wat als de koper de financiering niet rond krijgt?
Dat is natuurlijk de vraag waar veel verkopers in deze periode bang voor zijn.
Een financieringsvoorbehoud betekent niet automatisch dat een koper zomaar van de koop kan afzien. De koper moet zich houden aan de afspraken die hierover in de koopovereenkomst staan en binnen de afgesproken termijn een beroep doen op de ontbindende voorwaarde.
Of aan de voorwaarden voor ontbinding is voldaan, hangt af van wat er precies in de koopovereenkomst is afgesproken. Daarom is het zo belangrijk dat de voorwaarden en termijnen bij het opstellen van de koopovereenkomst duidelijk zijn én daarna goed worden bewaakt.
Wanneer is de verkoop echt definitief?
Dat hangt af van de afspraken in de koopovereenkomst. Zijn de wettelijke bedenktijd en de relevante ontbindende termijnen voorbij en is er geen beroep gedaan op een ontbindende voorwaarde? Dan is de koop in beginsel definitief.
De woning is daarmee nog niet overgedragen. Dat gebeurt pas op de afgesproken datum bij de notaris. Het verschil is belangrijk: een woning kan dus verkocht zijn, terwijl de sleuteloverdracht pas weken of maanden later plaatsvindt.
Rust ontstaat door duidelijkheid
Een woning verkopen is voor de meeste mensen geen dagelijkse bezigheid. Voor ons wel.
Daarom vinden we het belangrijk dat je niet alleen tijdens de bezichtigingen en onderhandelingen goed wordt begeleid, maar juist ook in de periode daarna. We bewaken de afspraken, houden de termijnen in de gaten en laten weten waar je staat.
Want soms zit goede makelaarsbegeleiding in een succesvolle onderhandeling. En soms gewoon in dat ene telefoontje:
“Goed nieuws, de financiering is rond.”
Overweeg je je woning te verkopen en wil je weten hoe het verkoopproces eruitziet? Nodig Buurman Makelaardij uit voor een gratis waardebepaling en verkoopadvies bij je thuis.
Voel je thuis bij Buurman Makelaardij.
Vragen?
Neem contact op!
Laat je vraag achter in het contactformulier — wij komen snel bij je terug. Geen vraag te gek, wij denken graag met je mee.
Contactformulier
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Navigeren
Contact
Arnhemseweg 117
7331 BE Apeldoorn
T: 055 5332915
E: info@buurman.nl
KvK: 08074267
BTW: 1008.66.499.B.01
Schrijf je in voor onze nieuwsbrief
Schrijf je in voor onze nieuwsbrief